Domain hygienevorschriften.de kaufen?
Wir ziehen mit dem Projekt
hygienevorschriften.de um.
Sind Sie am Kauf der Domain
hygienevorschriften.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hygienevorschriften.de kaufen?
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **

Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
Dr. Schumacher | Cleanisept | Desinfektion und Reinigung | 1 Liter DosierflascheCleanisept ist ein Kombinationspräparat zur Desinfektion und Reinigung von medizinischem Inventar, Medizinprodukten sowie Flächen aller Art. Das flüssige Konzentrat ist auf quartären Ammoniumverbindungen aufgebaut. Es ist parfümfrei, enthält weder Aldehyde noch Phenole und zeichnet sich durch eine gute Reinigungskraft aus. Cleanisept ist hervorragend geeignet zur Flächendesinfektion von abwaschbaren nicht porösen Flächen. Es ist besonders geeignet für Bereiche, in denen neben der Erfüllung hoher hygienischer Anforderungen eine Geruchsbelästigung vermieden werden muss. Das Präparat hat eine gute Materialverträglichkeit und ist auch für Acrylglas geeignet. Sonstige Gefahren: Gemäß Verordnung (EG) Nr. 1907/2006 (REACH) enthält dieses Produkt keine PBT / vPvB - Substanzen.10,94 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Schülke | aspirmatic | Reinigung und Desinfektion zahnärztlicher Absaugsysteme | 2 Liter Flascheaspirmatic® dient der täglichen Reinigung, Desinfektion und Pflege zahnärztlicher Absaugsysteme und Mundspülbecken. Anwendung Tägliche Reinigung, Desinfektion und Pflege des Absaugsystems und Mundspülbeckens Für alle Amalgamabscheider geeignet (z. B. Dürr, Metasys) In allen Behandlungseinheiten einsetzbar (z. B. Sirona, KaVo, Castellini) Ihre Vorteile auf einen Blick Reinigung, Desinfektion und Pflege in einem Wirkspektrum: levurozid und begrenzt viruzid Schäumt nicht Anwendungshinweise Mittags und abends nach Behandlungsende zur reinigenden Desinfektion in 2%iger Gebrauchslösung einsetzen; je Behandlungseinheit gemäß Dosiervorgabe ansetzen und die Einwirkzeit einhalten. Weitere Informationen – etwa zum vollständigen Wirkspektrum mit allen Einwirkzeiten – entnehmen Sie bitte dem Produktinformations- und Sicherheitsdatenblatt in den Downloads. Besondere Hinweise Vor Gebrauch stets Etikett und Produktinformation lesen.28,30 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
CIF Professional Safeguard Desinfektionsreiniger 750ml 2in1 Reinigung und Desinfektion in EinemDesinfektionsspray vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen. N-100269 Cif Professional 2in1 Desinfektionsreiniger ist ein gebrauchsfertiges, parfümfreies Kombiprodukt für die Reinigung und sichere Desinfektion in einem Schritt. Der Reiniger löst Verschmutzungen und Speiserückstände und ist gegen ein breites Spektrum an Mikroorganismen wirksam. Cif Professional 2in1 Desinfektionsreiniger ist das ideale Produkt für die tägliche Reinigung und Desinfektion in Küchen und anderen Lebensmittelbereichen. Parfümfrei mit guter Reinigungsleistung. Die Reinigung und Desinfektion erfolgt in einem Schritt. Geprüft nach EN1276 mit 5 Minuten Einwirkzeit. Geeignet für alle wasserfesten Oberflächen, ideal für Lebensmittelkontaktflächen wie Arbeitsflächen, Schneidbretter, Behälter, Küchengeräte, Griffbereiche usw. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.6,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
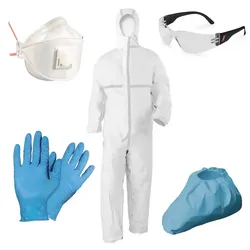
Infektions Schutzset "Prävention Plus"Infektions Schutzset „Prävention Plus“ Lieferumfang 1 Ganzkörper Einweg-Schutzanzug – PSA Cat. III – Typenklasse 5/6 – antistatisch nach EN 1149-1 1 Atemschutzmaske der Schutzklasse FFP2 – mit Ausatemventil – auch für industrielle Anwendungen geeignet 2 Paar Nitril-Einweghandschuhe – Cat. III – geprüft nach EN 374-1, EN 374-2, EN 420 und EN 455 – AQL 1,5 – puderfrei, latexfrei 1 Paar PE-Überschuhe – flüssigkeitsdicht – aus stabiler PE-Folie 1 Schutzbrille "Basic", klar Spezifikationen Einweganzug Die gelieferten Einweg-Chemikalienschutzanzüge gehören der höchsten Gefahrenkategorie III an. Somit ist diese PSA für Bereiche und Arbeiten entwickelt, bei denen sie gegen tödliche Gefahren oder ernste irreversible Gesundheitsschäden schützen soll. Alle Anzüge verfügen hierbei über einen abgedeckten Frontreißverschluss, eine eng abschließende Kapuze, sowie elastische Bündchen an den Ärmeln, den Beinen und dem Gesicht. Zertifiziert sind die Anzüge mit den Typenklassen 5/6: Die Typenklasse 5 behandelt partikeldichte Schutzanzüge gemäß der ISO 13982-1. Hier schützt der Anzug den Träger vor kleinen Partikeln, sowie Aerosole fester Chemikalien. Hierbei müssen die Overalls widerstandfähige Eigenschaften gegenüber der Penetration von Schwebstaub bieten. Die Typenklasse 6 behandelt die Sprühdichtigkeit der Anzüge für Arbeiten mit eher geringen Risiken. So bieten die Overalls eingeschränkten Schutz gegen flüssige Aerosole, Sprays oder leichte Chemikalienspritzer. Spezifikationen Atemschutzmaske Die Atemschutzmasken des Infektions-Schutzsets sind mit der Filter-Schutzklasse FFP2 zertifiziert, welche die mittlere Klasse der regulären Atemschutzmasken bietet. Diese bietet umfassenden Schutz vor gesundheitsschädlichen und giftigen Stäuben, sowie vor Aerosolen und Rauch. Zusätzlich sind sie auch für den Umgang mit Krankheitserregern wie z.B. Bakterien, Viren und Pilzsporen zu empfehlen. Mit der Filterklasse FFP2 filtern die Masken gemäß der EN 149 94% der schädlichen Stoffe heraus, wobei die normal zulässigen Grenzwerte nicht höher als 10-fach überschritten werden dürfen. Die gelieferten Atemschutzmasken verfügen über Ausatemventile, welche einen Hitzestau im Inneren der Maske deutlich mindern und gleichzeitig für einen spürbar geringeren Ausatemwiderstand sorgen. Dank ihrer elastischen Bebänderung sitzen sie gleichzeitig sicher am Kopf. Spezifikationen Einweghandschuhe Die gelieferten Einweg-Chemieschutzhandschuhe sind, wie die Schutzanzüge, der höchsten Gefahrenkategorie III zugeordnet. Dabei bieten sie gemäß der EN 374-1 und EN 371-2 Schutz gegen gefährliche Chemikalien und Mikroorganismen. Die EN 420 regelt gleichzeitig die allgemeinen Anforderungen für Schutzhandschuhe. Zusätzlich sind sie noch mit der EN 455 zertifiziert, womit sie für medizinische Anwendungen zugelassen sind. Zum Schutz der Patienten werden die Handschuhe puderfrei geliefert. Zudem sind sie latexfrei, wodurch sie auch von Trägern mit einer Latexallergie verwendet werden können. Für einen optimalen Schutz empfiehlt es sich, beide Paar übereinander zu tragen. Spezifikationen Überschuhe Die gelieferten Überschuhe bieten umfassenden Schutz für Ihre Arbeitsschuhe. Das Obermaterial ist dabei aus einer robusten PE-Folie gefertigt, welche flüssigkeitsdicht ausgerüstet ist. Dank eines elastischen Gummizugs an der Oberseite sitzen die Überschuhe sicher an Ihren regulären Schuhen. Sonstige Eigenschaften Bitte beachten Sie, dass die Obere Abbildung in ihrer Produktauswahl beispielhaft ist. Die Sets werden aus Beständen verschiedener Marken zusammengefügt, wobei die Schutzwirkung der verwendeten Artikel stets gleichbleibt. Die Größen der Einweg-Schutzanzüge kann die Größen L, XL oder XXL umfassen. Gerne stellen wir Ihnen auch nach Wunsch ein individuelles Infektions-Schutzset zusammen. Fragen Sie gerne über unser Kontaktformular an.31,39 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter

-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
Schülke | puresept | Desinfektion und Reinigung | 2 Liter Flaschepuresept® ist ein farb- und duftstofffreies Konzentrat zur Basis-Desinfektion und Reinigung von Flächen und nicht-invasiven Medizinprodukten – gemäß aktueller KRINKO-Empfehlung. Anwendung Basis-Desinfektion und Reinigung von Flächen Nicht-invasive Medizinprodukte Bereiche mit erhöhten Hygieneanforderungen Ihre Vorteile auf einen Blick Frei von Farb- und Duftstoffen Entspricht den aktuellen EN-Normen und der KRINKO-Empfehlung Desinfektion und Reinigung in einem Schritt Konzentrat – wirtschaftlich in der Anwendung Anwendungshinweise Konzentrat – gemäß Dosiertabelle mit Wasser auf die gewünschte Anwendungskonzentration verdünnen; Flächen vollständig benetzen und die Einwirkzeit einhalten. Weitere Informationen – etwa zum vollständigen Wirkspektrum mit allen Einwirkzeiten – entnehmen Sie bitte dem Produktinformations- und Sicherheitsdatenblatt in den Downloads. Pflicht- & Sicherheitshinweise Biozidprodukte vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen. Wirkstoffe: Didecyldimethylammoniumchlorid (DDAC (C8-10)), N-(3-Aminopropyl)-N-dodecylpropan-1,3-diamin. BAuA-Reg.-Nr. N-100063.35,00 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
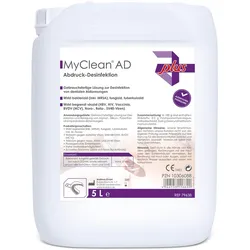
Myclean Ad Abdruck-Desinfektion & Reinigung Plus 5 LProdukteigenschaften: MaiMed MyClean AD Charakteristik:: Gebrauchsfertige Lösung zur Desinfektion von dentalen Abformungen. Wirkt bakterizid (inkl. MRSA), levurozid. Wirkt begrenzt viruzid (inkl. HBV/HIV, BVDV (HCV), Vaccinia–Viren, Rota–, SV40–Viren). Für Ultraschallbäder geeignet. Eigenschaften: Praxisgerechte Einwirkzeiten. Hohe Materialverträglichkeit (auch bei Acrylglas). Schnelles Trocknen (ohne sichtbare Rückstände). Anwendung: Gebrauchsfertige Lösung zur Desinfektion und Reinigung von Alginat-, Silikon-, Polyether- und Hydrokolloid- Abformungen. Quelle: www.maimed.de Stand: 09/202028,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dr. Schumacher | Cleanisept | Desinfektion und Reinigung | 1 Liter DosierflascheCleanisept ist ein Kombinationspräparat zur Desinfektion und Reinigung von medizinischem Inventar, Medizinprodukten sowie Flächen aller Art. Das flüssige Konzentrat ist auf quartären Ammoniumverbindungen aufgebaut. Es ist parfümfrei, enthält weder Aldehyde noch Phenole und zeichnet sich durch eine gute Reinigungskraft aus. Cleanisept ist hervorragend geeignet zur Flächendesinfektion von abwaschbaren nicht porösen Flächen. Es ist besonders geeignet für Bereiche, in denen neben der Erfüllung hoher hygienischer Anforderungen eine Geruchsbelästigung vermieden werden muss. Das Präparat hat eine gute Materialverträglichkeit und ist auch für Acrylglas geeignet. Sonstige Gefahren: Gemäß Verordnung (EG) Nr. 1907/2006 (REACH) enthält dieses Produkt keine PBT / vPvB - Substanzen.10,94 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Schülke | aspirmatic | Reinigung und Desinfektion zahnärztlicher Absaugsysteme | 2 Liter Flascheaspirmatic® dient der täglichen Reinigung, Desinfektion und Pflege zahnärztlicher Absaugsysteme und Mundspülbecken. Anwendung Tägliche Reinigung, Desinfektion und Pflege des Absaugsystems und Mundspülbeckens Für alle Amalgamabscheider geeignet (z. B. Dürr, Metasys) In allen Behandlungseinheiten einsetzbar (z. B. Sirona, KaVo, Castellini) Ihre Vorteile auf einen Blick Reinigung, Desinfektion und Pflege in einem Wirkspektrum: levurozid und begrenzt viruzid Schäumt nicht Anwendungshinweise Mittags und abends nach Behandlungsende zur reinigenden Desinfektion in 2%iger Gebrauchslösung einsetzen; je Behandlungseinheit gemäß Dosiervorgabe ansetzen und die Einwirkzeit einhalten. Weitere Informationen – etwa zum vollständigen Wirkspektrum mit allen Einwirkzeiten – entnehmen Sie bitte dem Produktinformations- und Sicherheitsdatenblatt in den Downloads. Besondere Hinweise Vor Gebrauch stets Etikett und Produktinformation lesen.28,30 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
Ähnliche Suchbegriffe für Steuerrecht
-
CIF Professional Safeguard Desinfektionsreiniger 750ml 2in1 Reinigung und Desinfektion in EinemDesinfektionsspray vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen. N-100269 Cif Professional 2in1 Desinfektionsreiniger ist ein gebrauchsfertiges, parfümfreies Kombiprodukt für die Reinigung und sichere Desinfektion in einem Schritt. Der Reiniger löst Verschmutzungen und Speiserückstände und ist gegen ein breites Spektrum an Mikroorganismen wirksam. Cif Professional 2in1 Desinfektionsreiniger ist das ideale Produkt für die tägliche Reinigung und Desinfektion in Küchen und anderen Lebensmittelbereichen. Parfümfrei mit guter Reinigungsleistung. Die Reinigung und Desinfektion erfolgt in einem Schritt. Geprüft nach EN1276 mit 5 Minuten Einwirkzeit. Geeignet für alle wasserfesten Oberflächen, ideal für Lebensmittelkontaktflächen wie Arbeitsflächen, Schneidbretter, Behälter, Küchengeräte, Griffbereiche usw. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.6,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Infektions Schutzset "Prävention Plus"Infektions Schutzset „Prävention Plus“ Lieferumfang 1 Ganzkörper Einweg-Schutzanzug – PSA Cat. III – Typenklasse 5/6 – antistatisch nach EN 1149-1 1 Atemschutzmaske der Schutzklasse FFP2 – mit Ausatemventil – auch für industrielle Anwendungen geeignet 2 Paar Nitril-Einweghandschuhe – Cat. III – geprüft nach EN 374-1, EN 374-2, EN 420 und EN 455 – AQL 1,5 – puderfrei, latexfrei 1 Paar PE-Überschuhe – flüssigkeitsdicht – aus stabiler PE-Folie 1 Schutzbrille "Basic", klar Spezifikationen Einweganzug Die gelieferten Einweg-Chemikalienschutzanzüge gehören der höchsten Gefahrenkategorie III an. Somit ist diese PSA für Bereiche und Arbeiten entwickelt, bei denen sie gegen tödliche Gefahren oder ernste irreversible Gesundheitsschäden schützen soll. Alle Anzüge verfügen hierbei über einen abgedeckten Frontreißverschluss, eine eng abschließende Kapuze, sowie elastische Bündchen an den Ärmeln, den Beinen und dem Gesicht. Zertifiziert sind die Anzüge mit den Typenklassen 5/6: Die Typenklasse 5 behandelt partikeldichte Schutzanzüge gemäß der ISO 13982-1. Hier schützt der Anzug den Träger vor kleinen Partikeln, sowie Aerosole fester Chemikalien. Hierbei müssen die Overalls widerstandfähige Eigenschaften gegenüber der Penetration von Schwebstaub bieten. Die Typenklasse 6 behandelt die Sprühdichtigkeit der Anzüge für Arbeiten mit eher geringen Risiken. So bieten die Overalls eingeschränkten Schutz gegen flüssige Aerosole, Sprays oder leichte Chemikalienspritzer. Spezifikationen Atemschutzmaske Die Atemschutzmasken des Infektions-Schutzsets sind mit der Filter-Schutzklasse FFP2 zertifiziert, welche die mittlere Klasse der regulären Atemschutzmasken bietet. Diese bietet umfassenden Schutz vor gesundheitsschädlichen und giftigen Stäuben, sowie vor Aerosolen und Rauch. Zusätzlich sind sie auch für den Umgang mit Krankheitserregern wie z.B. Bakterien, Viren und Pilzsporen zu empfehlen. Mit der Filterklasse FFP2 filtern die Masken gemäß der EN 149 94% der schädlichen Stoffe heraus, wobei die normal zulässigen Grenzwerte nicht höher als 10-fach überschritten werden dürfen. Die gelieferten Atemschutzmasken verfügen über Ausatemventile, welche einen Hitzestau im Inneren der Maske deutlich mindern und gleichzeitig für einen spürbar geringeren Ausatemwiderstand sorgen. Dank ihrer elastischen Bebänderung sitzen sie gleichzeitig sicher am Kopf. Spezifikationen Einweghandschuhe Die gelieferten Einweg-Chemieschutzhandschuhe sind, wie die Schutzanzüge, der höchsten Gefahrenkategorie III zugeordnet. Dabei bieten sie gemäß der EN 374-1 und EN 371-2 Schutz gegen gefährliche Chemikalien und Mikroorganismen. Die EN 420 regelt gleichzeitig die allgemeinen Anforderungen für Schutzhandschuhe. Zusätzlich sind sie noch mit der EN 455 zertifiziert, womit sie für medizinische Anwendungen zugelassen sind. Zum Schutz der Patienten werden die Handschuhe puderfrei geliefert. Zudem sind sie latexfrei, wodurch sie auch von Trägern mit einer Latexallergie verwendet werden können. Für einen optimalen Schutz empfiehlt es sich, beide Paar übereinander zu tragen. Spezifikationen Überschuhe Die gelieferten Überschuhe bieten umfassenden Schutz für Ihre Arbeitsschuhe. Das Obermaterial ist dabei aus einer robusten PE-Folie gefertigt, welche flüssigkeitsdicht ausgerüstet ist. Dank eines elastischen Gummizugs an der Oberseite sitzen die Überschuhe sicher an Ihren regulären Schuhen. Sonstige Eigenschaften Bitte beachten Sie, dass die Obere Abbildung in ihrer Produktauswahl beispielhaft ist. Die Sets werden aus Beständen verschiedener Marken zusammengefügt, wobei die Schutzwirkung der verwendeten Artikel stets gleichbleibt. Die Größen der Einweg-Schutzanzüge kann die Größen L, XL oder XXL umfassen. Gerne stellen wir Ihnen auch nach Wunsch ein individuelles Infektions-Schutzset zusammen. Fragen Sie gerne über unser Kontaktformular an.31,39 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Buzil D443 Budenat Intense 1 L Reinigung und Desinfektion in einem SchrittDesinfektionsreiniger vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen. N-57161, N-57162 Der Buzil D 443 Budenat Intense Desinfektionsreiniger ist für alle wasserbeständigen Oberflächen und Bodenbeläge ge- eignet. Der Reiniger D 443 ist ideal für den Einsatz in Pflege- und Altenheimen, Schulen, Kindergärten, Kranken- häusern sowie Küchen- und Lebensmittelbereichen. D 443 kann im gesamten Nass-, Sanitär- und Schwimmbadbereich eingesetzt werden. Weiterhin ist Budenat Intense nach den Europäischen Normen EN 1276, EN 1650, EN 13697,EN 14476 geprüft und ist VAH, DVG und IHO gelistet. Geringe Dosierung und kurze Ein- wirkzeiten sind weitere Vorteile von Budenat Intense. Wirkt gegen Bakterien inkl. MRSA, TBC, Hefen und behüllte Viren (begrenzt viruzid) ph-Wert: 10 Produktfarbe: farblos bis hellgelb, klar12,91 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
-
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.